
A IA na medicina em números: 1,451 dispositivos aprovados pela FDA, 75% de adoção nos sistemas de saúde e 43% sem dados de validação clínica.
A adoção é ampla: cerca de 75% dos sistemas de saúde dos EUA já operam pelo menos uma aplicação de IA (há um ano eram menos de 60%), e 74% dos hospitais americanos usam ferramentas de diagnóstico por IA em radiologia.
O volume regulatório é real: a FDA lista 1,451 dispositivos médicos com IA autorizados para comercialização — 1,104 só em radiologia —, dos quais 295 foram liberados em 2025.
A lacuna que importa: menos de 20% das organizações alcançaram uso confiável de IA no diagnóstico clínico central, e 43% dos dispositivos de IA aprovados pela FDA não têm dados de validação clínica. A implantação está correndo à frente da evidência.
A radiologia é a cabeça de ponte. Três quartos das liberações da FDA e três quartos da implantação diagnóstica hospitalar estão aqui, por razões estruturais: imagens são digitais por padrão, a verdade de referência é comparativamente definível e o fluxo de trabalho já inclui um segundo leitor. Os ganhos relatados são reais — hospitais com apoio de IA relatam queda significativa de erros diagnósticos, e algoritmos de detecção atingem alta acurácia em avaliações controladas.
Documentação e operação são a vitória mais silenciosa: transcrição ambiental, apoio à codificação, agendamento e triagem. Menos chamativo que diagnóstico, mais rápido no retorno, com menor risco clínico.
A adesão dos clínicos veio em seguida: o uso por médicos saltou de 38% (2023) para 66% (2024) — uma das curvas de adoção profissional mais rápidas já registradas.
43% dos dispositivos de IA aprovados pela FDA não têm dados de validação clínica. Essa estatística merece mais atenção do que qualquer alegação de acurácia neste artigo.
Para a maioria dos dispositivos de IA, a liberação da FDA percorre vias que demonstram equivalência substancial a um dispositivo predicado — não ensaios clínicos prospectivos que comprovem benefício ao paciente. Somando-se a ressalva do ambiente controlado nos números de acurácia (o desempenho em conjuntos de dados curados rotineiramente supera o desempenho em populações reais e desorganizadas), o resumo honesto é: liberado ≠ validado ≠ benéfico na sua população.
Implicação prática para sistemas de saúde: trate as alegações de acurácia do fornecedor como ponto de partida para validação local, não como substituto dela. O número de menos de 20% para uso confiável no diagnóstico central é o que acontece quando as instituições fazem esse dever de casa.
Cerca de 95–97% dos dispositivos médicos de IA autorizados foram liberados pela via 510(k), e não por De Novo ou PMA. Essa rota exige demonstrar equivalência substancial a um dispositivo predicado — não evidência clínica independente de benefício.
Esse é o mecanismo por trás do problema de validação. Não é que os reguladores tenham ignorado a evidência; é que a via usada pela maioria dos dispositivos nunca foi desenhada para exigi-la.
As autorizações acumuladas até o fim de 2025 concentram-se fortemente nos incumbentes de imagem:
| Empresa | Autorizações |
|---|---|
| GE HealthCare | 120 |
| Siemens Healthineers | 89 |
| Philips | 50 |
| Canon | 45 |
| United Imaging | 38 |
| Aidoc | 31 |
| DeepHealth | 28 |
Note o que isso diz: o mercado de dispositivos de IA está sendo vencido pelas empresas que já lhe venderam o equipamento de imagem, não por startups nativas de IA.
A FDA está atualizando as regras de dispositivos sob a Quality Management System Regulation (QMSR), alinhando a supervisão americana à ISO 13485:2016. Para os fabricantes, é uma mudança de processo de conformidade; para os compradores, é um sinal moderado de que a régua da evidência está subindo pelos sistemas de qualidade, e não pela via de liberação em si.
Não «tem liberação da FDA?» — mais de 1,300 dispositivos têm. Pergunte por qual via, qual foi o dispositivo predicado e se existem dados clínicos prospectivos em uma população parecida com a sua. Essas três perguntas separam os dispositivos que vão ajudar daqueles que apenas foram liberados.
As projeções se agrupam em torno de US$ 52 bilhões para o mercado de IA em saúde em 2026 — um número real e de crescimento acelerado que também é uma ordem de grandeza menor do que algumas cifras que circulavam em conteúdos da era 2025. (Uma versão anterior deste artigo trazia um número de mercado absurdamente inflado; era sem fonte e foi removido. Se uma estatística de IA em saúde não puder ser rastreada até uma fonte nomeada e uma metodologia, não a repita — inclusive vinda de nós.)
75% dos sistemas de saúde operando ao menos uma aplicação de IA e menos de 20% alcançando uso confiável no diagnóstico clínico central não são fatos contraditórios. A maior parte das implantações é administrativa e de triagem de imagem, onde o modo de falha é um minuto desperdiçado, não um diagnóstico perdido.
A exposição está nos dispositivos que influenciam uma decisão clínica sem que um humano leia a mesma evidência. 43% dos dispositivos de IA aprovados pela FDA não têm dados de validação clínica — esse número pesa enormemente em decisões autônomas e quase nada em reordenar uma lista de trabalho.
Para cada ferramenta implantada: se isto estiver errado, quem percebe e quando? Ferramentas com checagem humana no mesmo turno são de baixo risco, independentemente do estado de validação. As que não têm precisam da evidência que a via 510(k) não exigiu.
Sources: SQ Magazine healthcare AI statistics · TheAIDaily 75+ data points · Uvik 80+ key data points · About Chromebooks adoption tracker
Última atualização: 29 de julho de 2026

A Agents API da OpenAI facilita a criação de agentes de nuvem duráveis. Veja o que mudou, o que não foi provado e como implantar com controle.

Como a IA remodelou o trabalho criativo: 86% de adoção, -17% de vagas em design, os acordos musicais e o que os tribunais ainda não decidiram.
Dados de 2026: 88 % dos estudantes usam IA generativa, professores economizam 5,9 horas por semana e só 13 % das escolas têm política formal.
Panorama de 2026: o Digital Omnibus adia para 2027 as obrigações de alto risco, duas novas proibições da UE e o início da supervisão de GPAI.
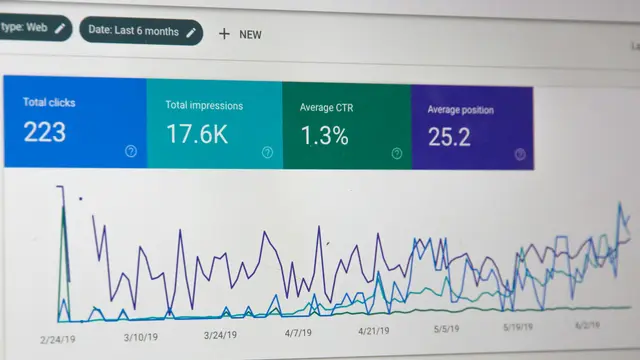
A deteção de fraude acerta 90–99 % e corre 300× mais depressa, mas mais de metade da fraude já usa IA. Números, regulação e a assimetria por resolver.
Previsões de especialistas para a IA até 2030: cronogramas da AGI, impacto no emprego, avanços tecnológicos e os cenários em que realmente discordam.
Dados de emprego 2026: 87.714 cortes atribuídos à IA em cinco meses, 28.000 a menos por mês em tecnologia e finanças, e a linha que realmente importa.
As oito tendências que definem a IA em 2026: a corrida por valuation, modelos efêmeros, a saída do Sora, acordos de direitos autorais e regulação lenta.
